Notícia
Barômetro QIMA do 4º trimestre de 2026: retomada da China evidencia como a diversificação reativa pode ser revertida rapidamente
20 out 2026
Resumo executivo
As compras dos Estados Unidos voltaram a se direcionar para a China no terceiro trimestre de 2026. Grande parte do movimento de afastamento da China, impulsionado pelas tarifas em 2025, ocorreu de forma rápida e reativa. Os dados do terceiro trimestre indicam que parte dessa mudança está sendo revertida em ritmo semelhante. Ainda assim, a retomada é limitada e não representa uma reversão da tendência mais ampla de diversificação das cadeias de suprimentos. Com base em dados de inspeções de produtos e auditorias de fornecedores, o Barômetro QIMA do quarto trimestre analisa quais mudanças nas cadeias de suprimentos têm potencial para se manter no longo prazo.
Principais conclusões
A retomada da China é real, mas parcial: a participação da China nos volumes da América do Norte atingiu 40% em setembro, o maior nível mensal desde outubro de 2024. Ainda assim, as inspeções na China no terceiro trimestre ficaram apenas 15% acima dos níveis de 2024.
A busca por capacidade produtiva já não explica, sozinha, essa mudança: a escassez de capacidade no Sudeste Asiático diminuiu, mas a demanda norte-americana pela China continuou crescendo. Isso indica que a diversificação motivada pelas tarifas pode ser revertida rapidamente quando a diferença tarifária diminui o suficiente para que os pontos fortes da China voltem a ser competitivos.
O nearshoring e o reshoring continuam limitados: as participações permaneceram em 6% na América do Norte e 12% na União Europeia. Na UE, houve uma mudança em direção a mercados mediterrâneos, como Egito, Marrocos e Tunísia.
Compradores da América do Sul e da América Latina ampliam a diversificação de suas cadeias de suprimentos: a participação da China nas inspeções da região caiu de 81% para 79% no terceiro trimestre, enquanto a demanda pelo Sudeste Asiático mais que dobrou.
Ouça o podcast Supply Chain Soundbites
Confira uma análise de cinco minutos sobre a retomada da China e as perspectivas de fornecimento para o quarto trimestre.
Panorama da cadeia de suprimentos QIMA
Principais dados do terceiro trimestre de 2026
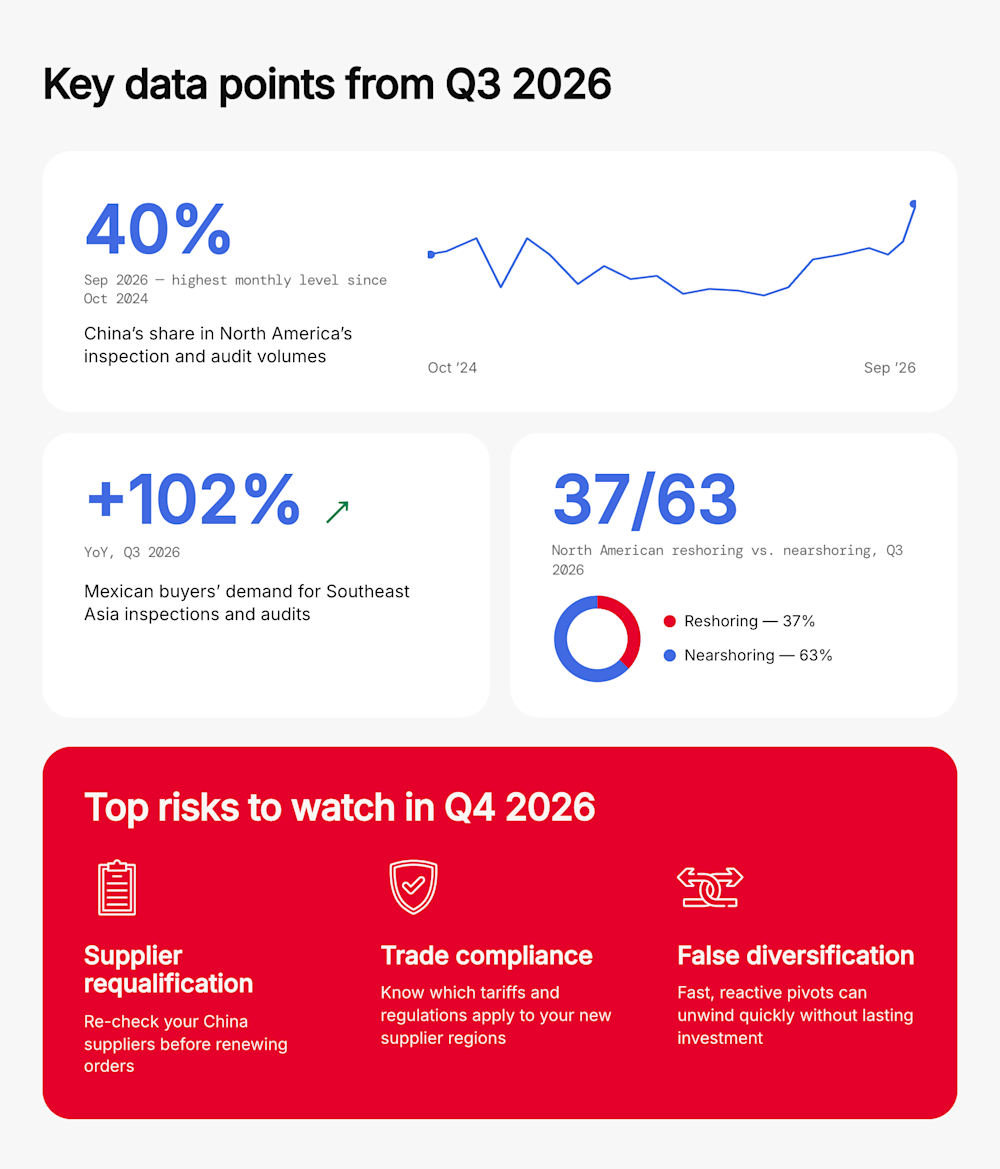
40% (setembro, maior nível mensal desde outubro de 2024): participação da China nos volumes de inspeções e auditorias da América do Norte.
+102% em relação ao ano anterior: crescimento da demanda de compradores mexicanos por inspeções e auditorias no Sudeste Asiático.
37/63: divisão entre reshoring e nearshoring no fornecimento dentro da própria região da América do Norte.
Principais riscos a monitorar no quarto trimestre de 2026
Risco na requalificação de fornecedores: compradores que voltarem a adquirir produtos da China devem reavaliar auditorias, capacidade produtiva e conformidade antes de renovar pedidos.
Risco de conformidade comercial: mudar a região de fornecimento não elimina automaticamente a exposição a tarifas ou a fiscalizações de conformidade.
Risco de diversificação apenas aparente: mudanças rápidas e reativas podem ser revertidas com a mesma velocidade quando não são sustentadas por investimentos de longo prazo.
A redução da diferença tarifária está atraindo compradores dos EUA de volta à China
No segundo trimestre, com o agravamento da crise de abastecimento de combustíveis no Estreito de Ormuz, compradores ocidentais começaram a redirecionar pedidos do Sudeste Asiático para a China. Com isso, a participação chinesa nos volumes de serviços da QIMA na América do Norte atingiu o maior nível em seis trimestres. Em entrevista ao The New York Times, o CEO da QIMA, Sébastien Breteau, apontou a escassez de combustíveis no Sudeste Asiático como uma possível causa desse movimento. Diante da capacidade produtiva pressionada na região naquele momento, o Barômetro anterior da QIMA interpretou a mudança principalmente como uma busca por capacidade produtiva.
No terceiro trimestre, com os problemas de abastecimento de combustíveis no Sudeste Asiático começando a diminuir, a composição dos fornecedores da União Europeia se estabilizou. Os compradores dos Estados Unidos, porém, continuaram redirecionando pedidos para fora da região. Como resultado, a participação da China nos volumes de serviços da América do Norte aumentou em cinco dos seis meses entre abril e setembro, chegando a 40% em setembro — o maior nível mensal desde outubro de 2024.
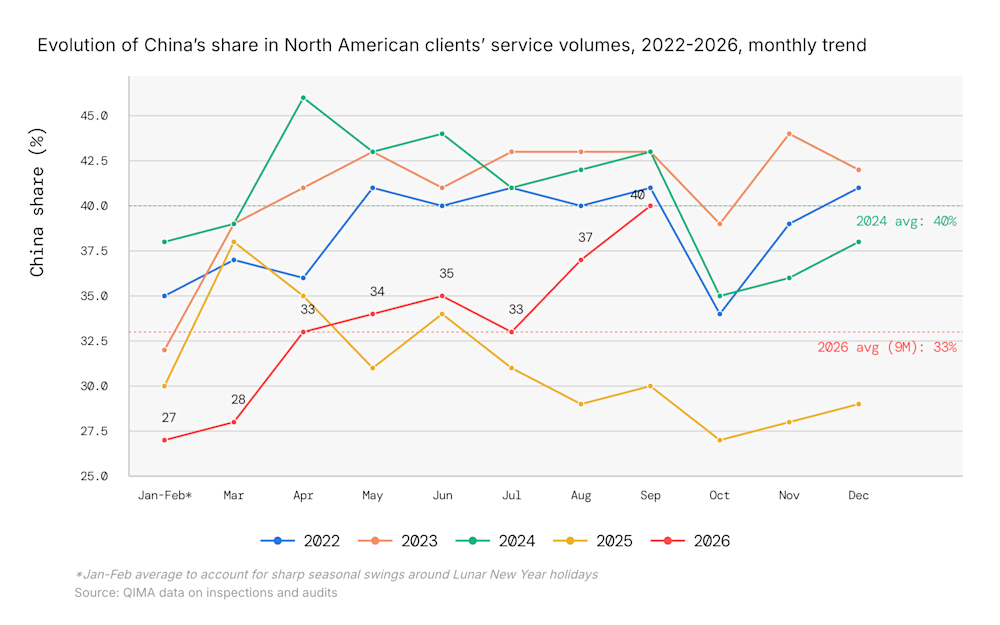
Figura 1: A participação da China nos volumes de fornecimento da América do Norte atingiu 40% em setembro de 2026, o maior nível mensal desde outubro de 2024, mesmo com a redução gradual da escassez de combustíveis que inicialmente impulsionou essa mudança.
Considerando o intervalo entre a realização dos pedidos e as inspeções, os dados de setembro da QIMA provavelmente refletem decisões tomadas pelos compradores em julho e agosto, quando a capacidade produtiva do Sudeste Asiático já estava se recuperando. Isso significa que os compradores continuaram optando pela China mesmo com a perda de força do fator que originalmente motivou a mudança.
A principal explicação parece ser a redução da diferença tarifária entre a China e os polos industriais do Sudeste Asiático, intensificada pelas novas tarifas da Seção 301 relacionadas ao trabalho forçado, aplicadas a Camboja, Indonésia, Malásia, Filipinas, Singapura, Tailândia e Vietnã. Clientes da QIMA e reportagens da imprensa indicam que, à medida que essa diferença diminui, a infraestrutura industrial consolidada da China, sua mão de obra qualificada e seu fornecimento confiável de energia ajudam a compensar os custos tarifários restantes. Dessa forma, a China volta a ser competitiva em custos, mesmo enfrentando desvantagens tarifárias.
Retomada atual: rápida, mas limitada
É importante destacar que o movimento de retorno à China ainda é limitado. No ritmo atual, a participação chinesa nos volumes de serviços da América do Norte deve encerrar 2026 acima do nível de 2025, mas ainda bem abaixo da média de 2024. Em 2025, após a escalada das tarifas dos Estados Unidos, a participação da China caiu no ritmo mais acelerado dos últimos seis anos. Quase toda a participação perdida foi absorvida pelo Sudeste Asiático. A retomada atual recupera parte dessa queda rápida, mas não reverte a tendência mais ampla de diversificação observada na última década. Os dados de demanda contam a mesma história. As inspeções na China cresceram 51% em relação ao terceiro trimestre de 2025, mas esse resultado reflete, em grande parte, a base comparativa mais baixa daquele ano. Em comparação com 2024, o crescimento das inspeções no terceiro trimestre de 2026 foi de apenas 15%. No acumulado dos primeiros nove meses de 2026, o volume permaneceu estável em relação ao mesmo período de 2024.
Além da dimensão do movimento, sua velocidade também é reveladora: uma mudança provocada por uma escalada repentina de tarifas pode ser revertida com a mesma rapidez quando as pressões tarifárias relativas mudam. Isso demonstra como a diversificação reativa, motivada por crises e interrupções, pode ser frágil, especialmente quando ocorre mais rapidamente do que a capacidade industrial de uma região consegue amadurecer. Os compradores que voltarem a trabalhar com fornecedores anteriormente abandonados ou que tiveram seus pedidos reduzidos devem reavaliar a situação das auditorias, a capacidade produtiva, a conformidade e a rastreabilidade antes de realizar novos pedidos.
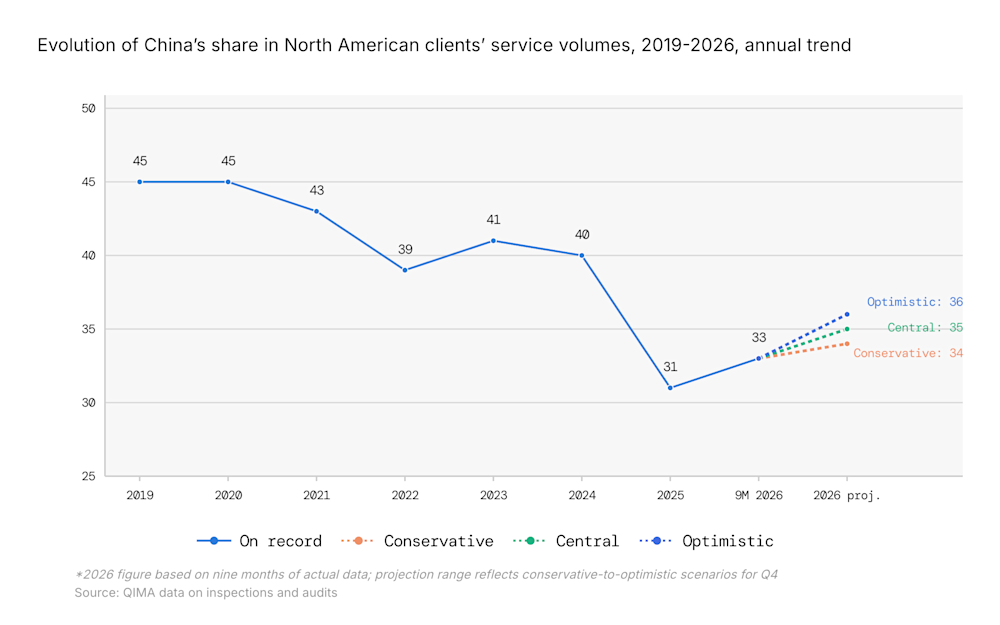
Figura 2: Mantido o ritmo atual, a participação da China no fornecimento da América do Norte em 2026 deverá ficar entre 34% e 36% — acima dos 31% de 2025, mas ainda bem abaixo da média registrada entre 2019 e 2024.
O avanço do nearshoring continua limitado na América do Norte e na União Europeia
Os dados de inspeções e auditorias da QIMA mostram avanços limitados no nearshoring e no reshoring durante o terceiro trimestre, embora ambas as estratégias sejam reconhecidas como importantes para diversificar as cadeias de suprimentos e reduzir riscos.
Para os compradores norte-americanos, o nearshoring e o reshoring, somados, representaram 6% dos volumes de serviços no terceiro trimestre, percentual inalterado em relação ao primeiro semestre de 2026. A composição desse total, contudo, mudou ao longo do tempo. Atualmente, o reshoring representa 37% do fornecimento realizado dentro da própria região da América do Norte, aproximadamente o dobro da participação registrada em 2022. O crescimento em termos absolutos, porém, continua lento, e a incerteza em relação às políticas públicas aumenta as dificuldades, especialmente para o fornecimento doméstico nos Estados Unidos. Em uma pesquisa recente da Reshoring Initiative, 57% dos entrevistados norte-americanos apontaram a incerteza política como uma preocupação predominante, muito acima de qualquer outro fator isolado.
Na União Europeia, a participação combinada do reshoring e do nearshoring nos volumes de serviços dos compradores também permaneceu relativamente estável, em 12% no terceiro trimestre. Dentro desse total, porém, houve uma mudança em direção ao Mediterrâneo, enquanto o reshoring na Europa Ocidental e o nearshoring na Europa Oriental perderam participação. A demanda por inspeções nos mercados mediterrâneos fora da Turquia cresceu 10% em relação ao ano anterior no terceiro trimestre, superando o crescimento geral da demanda por inspeções dos compradores da UE. Os aumentos se concentraram no Egito (+11%), Marrocos (+12%) e Tunísia (+20%). Juntos, esses três países responderam por mais da metade de toda a atividade de nearshoring dos compradores europeus. Os três países continuam se posicionando como alternativas de menor custo à Turquia para a produção têxtil, apoiados por investimentos estrangeiros contínuos.
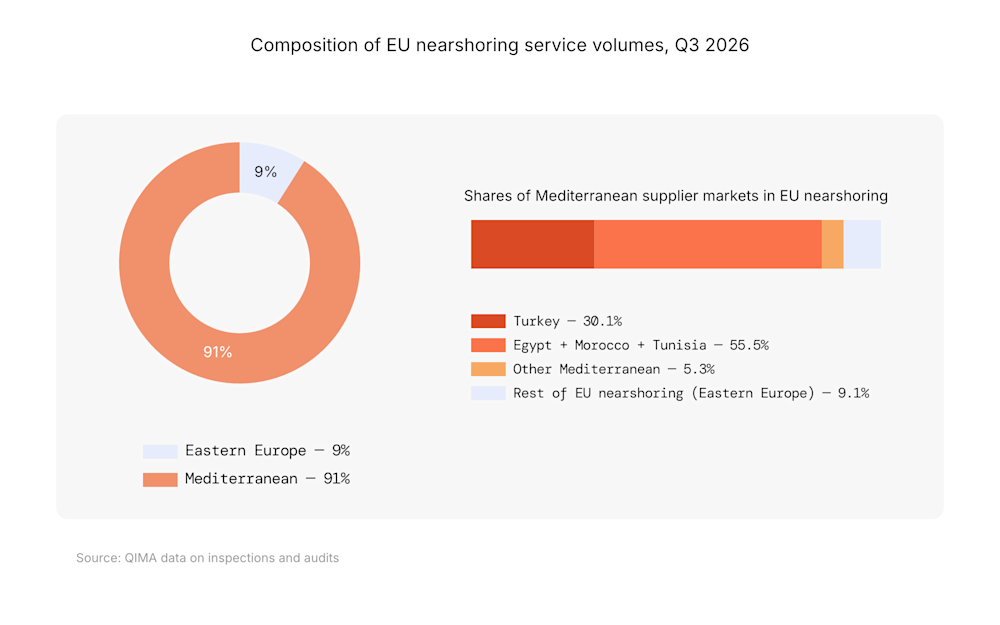
Figura 3: Egito, Marrocos e Tunísia juntos representaram mais da metade da atividade de nearshoring da UE no terceiro trimestre de 2026, superando a Turquia, à medida que o fornecimento do Mediterrâneo continua a ganhar participação na Europa Oriental.
A diversificação na América do Sul e na América Latina impulsiona o crescimento do Sudeste Asiático
Em contraste com a retomada parcial da China na América do Norte, os compradores da América do Sul e da América Latina adotaram medidas para reduzir a concentração de fornecedores chineses no terceiro trimestre, transferindo parte dos volumes para o Sudeste Asiático. Embora a China ainda domine o fornecimento para a região, respondendo por 79% dos volumes de serviços da QIMA no terceiro trimestre de 2026, sua participação vem diminuindo gradualmente em favor do Sudeste Asiático, cuja participação dobrou desde o terceiro trimestre de 2024. O México liderou esse crescimento. A demanda dos compradores mexicanos por inspeções e auditorias no Sudeste Asiático aumentou 102% em relação ao ano anterior no terceiro trimestre, com o Vietnã se destacando como um mercado fornecedor importante, registrando crescimento de 99%.
Essa mudança ajuda os compradores a reduzir o risco de concentração em um único país e oferece aos fornecedores do Sudeste Asiático uma fonte de demanda além dos mercados ocidentais. Isso foi particularmente relevante no terceiro trimestre de 2026, quando a demanda dos compradores norte-americanos caiu 3% em relação ao ano anterior, enquanto a demanda da União Europeia cresceu apenas 4%. Em contrapartida, a demanda dos compradores da América do Sul e da América Latina por inspeções e auditorias no Sudeste Asiático mais que dobrou.
A América do Sul e a América Latina são agora a terceira maior região compradora dos serviços do Sudeste Asiático nos dados da QIMA, respondendo por 14% desses volumes, ante 7,5% um ano antes. Embora ainda represente um mercado menor em termos absolutos do que a América do Norte e a União Europeia, o rápido crescimento torna a região uma fonte cada vez mais importante de demanda para a indústria manufatureira do Sudeste Asiático.
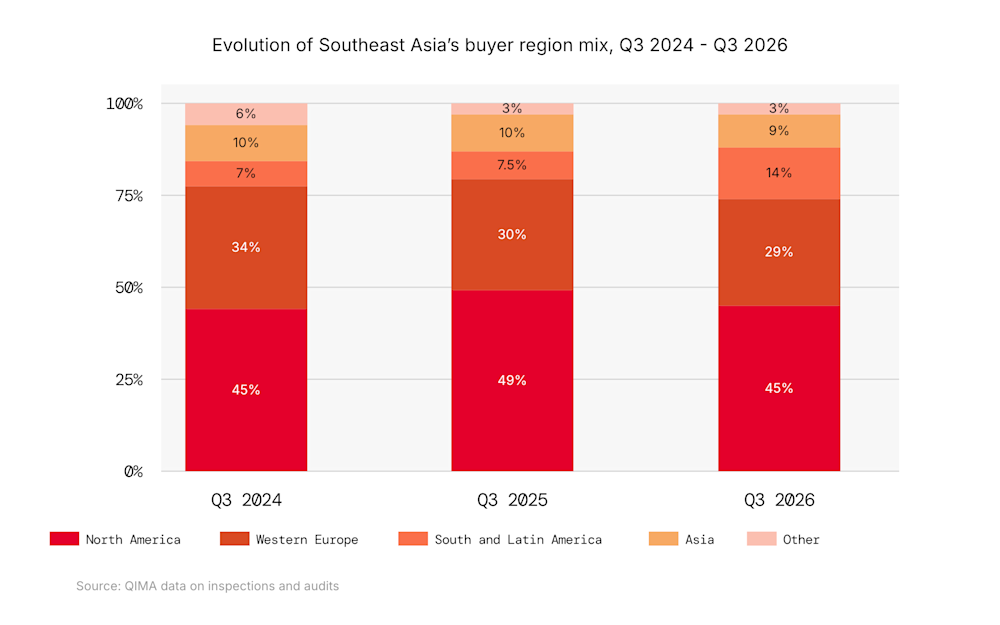
Figura 4: A participação da América do Sul e da América Latina nos volumes de serviços do Sudeste Asiático quase dobrou entre o terceiro trimestre de 2024 e o terceiro trimestre de 2026, ultrapassando a própria Ásia e se tornando a terceira maior região compradora.
Perspectivas para o quarto trimestre: diversificação mais estratégica e menos reativa
No trimestre anterior, o Barômetro questionou se a crise de abastecimento de combustíveis no Estreito de Ormuz aceleraria o nearshoring. Até o momento, isso não aconteceu: a participação do nearshoring e do reshoring permaneceu estável no terceiro trimestre, mesmo com os compradores norte-americanos voltando a direcionar pedidos para a China e com a reversão parcial da mudança motivada pelas tarifas em 2025.
Diferentemente das mudanças reativas nas cadeias de suprimentos, a diversificação duradoura ocorre gradualmente, distribui os riscos entre fatores que não variam necessariamente em conjunto e se apoia em fundamentos de longo prazo, em vez de oscilações de custos no curto prazo.
Os resultados do quarto trimestre mostrarão se as mudanças observadas neste período são os primeiros sinais de uma transformação estrutural ou apenas mais uma correção de rota reativa.
Compartilhe isso no